
受国内外经济持续下滑影响,2012年1~11月我国纺织业出口增速大幅下降。伴随着劳动力成本上涨、融资困难等问题,纺织企业经营压力加大,国内纺织业迈入“大库存”时代。受生产经营要素成本上涨等因素的影响,部分来自欧美市场的订单转向如柬埔寨、越南和印尼等劳动力薪酬更低的经济体。随着东南亚纺织服装生产国内部结构和区域纺织品供应链的逐渐完善,其纺织服装出口劣势将得到弥补,竞争力将得到进一步增强,对未来我国纺织服装出口将造成重大影响。为了促进纺织行业健康发展,我国将于2013年对羽绒、亚麻短纤、全自动转杯纺纱机等有助于纺织行业发展的产品,实施低于最惠国税率的年度进口暂定税率,国家政策导向有利于纺织行业可持续发展。
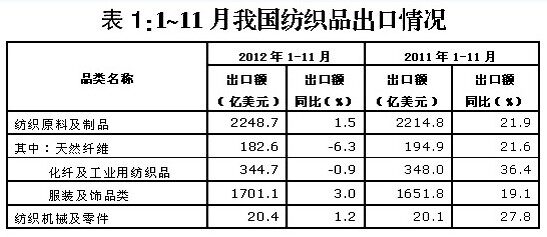
在全球经济复苏缓慢,外需持续低迷,产能过剩等因素困扰下,今年1~11月我国出口纺织原料及制品2248.7亿美元,比去年同期增长1.5%,较去年同期21.9%的增长速度回落20.4个百分点,与今年同期7大类劳动密集型产品7.4%的平均增长速度相比也低5.9个百分点。其中,天然纤维类产品出口182.6亿美元,同比下降6.3%,增速比去年同期回落27.9个百分点;化纤及工业用纺织品类产品出口344.7亿美元,同比下降0.9%,增速比去年同期下降37.3个百分点;服装及饰品类产品出口1701.1亿美元,同比增长 3%,较去年同期回落16.1个百分点。另外,1~11月我国纺织机械产品出口额为20.4亿美元,同比增长1.2%,较去年同期回落26.6个百分点。
相关资讯>
最近更新>

商务部外贸发展事务局
指定国际展览公共信息服务平台

业务辐射
100个国家200个行业

200名专属展会顾问
一对一服务

行程安排
媲美优秀旅游公司




