成本控制是制造企业永恒的主题,陶瓷企业也不例外。从烧油改烧气,从百米长窑炉加长到数百米长,从小吨位压机再到几千吨压机,从佛山到外省等等,如果说这些是陶瓷企业成本管理宏观方面的举措,那下面将要谈到的则是陶瓷企业在微观方面的成本控制方法。
成本控制是根椐一定时间预先建立的成本目标,由成本控制主体在其责权范围内,于生产经营成本形成之前和形成过程之中,对各种影响因素和条件采取主动及时地预防和调节措施,以保证成本管理目标的实现的一种管理行为。笔者多年来在企业成本控制的实际工作中,所积累的成本控制方面的一些操作经验,在此与企业的管理人员进行交流。
一、成本核算是成本控制工作的基石
企业的成本管理包括投融资成本管理、库存管理、税务筹划等等,而实施生产经营过程中的成本控制是整个成本管理系统的核心,成本核算又是生产经营成本控制的基石。
为了帮助企业做好生产成本核算工作,希望软件开发商能开发一套适合陶瓷生产企业使用的成本核算模块,陶瓷企业的成本核算流程如下图:
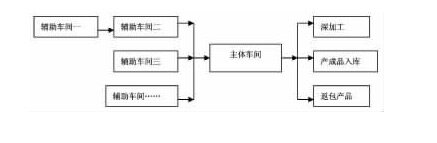
通过分工序产质量数据、直接材料、能耗、直接人工、制造费用的录入,采用分步结转,形成各工序半成品、产成品的总成本和单位生产成本,然后通过成本还原,形成各车间各品种具体到明细成本项目的对比分析图表,成本还原表格如右下图。
加强成本核算工作,需要建立健全各项基础统计报表和与之相配套的规章制度,同时要加强对统计人员的培训,为成本控制和销售定价提供准确及时的成本信息。
二、划小成本核算与控制主体,为成本的有效控制奠定良好的基础
一般来讲,可控空间的层次愈低,则成本的可控范围愈小,其控制的目标和范围也愈具体,可控性也愈强,可控空间的不断缩小,标志着控制能力的增强,如生产车间的成本按可控范围分为工厂成本、车间成本、工序成本、班组成本等,可控范围的层次达到班组成本的控制范围是最具体的,同时控制能力也是最强的。
笔者曾在陶瓷企业负责成本控制工作,将企业的成本控制主体细分为十多个小组,每个小组由具体的基层管理人员和技术人员组成,实行滚动式目标管理,长期坚持,收效显著。
三、成本实施控制的时间愈提前,成本的控制区间范围就越大
在成本形成之前,将要发生的所有成本原则上都是可控的,但控制的时间愈提前控制的难度愈大,随着控制时间的递延,成本控制的难度减小,但控制的能力随之减弱,如企业将要推出一款新产品,从研发到生产到二次开发再到重复生产,成本控制的时间愈是提前,成本控制的弹性区间会越大;再比如在每一款产品的生产过程中,从投球到喷粉到压制烧成再到抛光磨边入库,成本控制的时间愈是提前,则成本控制的弹性区间也会越大。
所以,成本控制工作一定要尽量往前移,就是这个道理,企业在实际操作过程中,尽量将成本控制的重心移向研制过程中的成本控制和采购过程中的成本控制。
四、成本控制要主动积极地预防和调节,开展成本分析工作
成本控制工作要积极的预防和调节,运用PDCA循环和因果图等先进的分析工具,建立各成本控制小组的成本信息系统,坚持每月开展成本分析活动,推动企业成本管理水平上一个新台阶。
五、成本控制工作要与绩效考核相结合,循序渐进
成本控制工作要与绩效考核相结合,考核指标的设定不要搞一刀切,根据不同性质岗位区别对待,以直观、简单、可操作为原则,企业的管理人员特别是中层管理人员要相对稳定,保证成本控制工作持续有序推进。
陶瓷企业在成本控制方面能长期坚持做好以上五个方面的工作,企业的成本控制水平将会得到稳步提高,也会推动质量管理水平的提升,因为成本管理和质量管理是相辅相成互为依托的。




