
作为化工新材料之一,氟化工在“十二五”规划中将单列一个专项规划,规划拟进行强制性的资源整合。受此消息刺激,化工板块大幅上涨。
【核心事件】氟化工或成“类稀土”
11月24日,工信部网站公布了《氟化氢行业准入条件(征求意见稿)》,文件要求新建生产企业的氟化氢总规模不得低于5万吨/年,新建氟化氢生产装置单套生产能力不得低于2万吨/年。
在氟化氢准入门槛提高的同时,标志着氟化工行业整合开始深化。
氟化工的上游是萤石,萤石是重要的国家战略资源,核电和动力电池的发展离不开氟资源。
据悉,氟化工在“十二五”规划中将单列一个专项规划,规划拟进行强制性的资源整合,并实现基本停止出口萤石、氢氟酸出口减少一半以上。
氟化工“十二五”规划提出,相关企业应重点发展为锂离子电池配套的电解质六氟磷酸锂、为医药农药新品种配套的新型含氟中间体等产品,实现产业转型升级。
有业内人士认为,从资源强制整合的角度出发,巨化股份和三爱富有可能成为“类稀土”公司。(中国证券报)
【前沿决策】氟化工新材料:朝阳行业冉冉升起
作为化工新材料之一,氟化工在“十二五规划”中将单列一个专项规划。规划拟进行强制性的资源整合,并实现基本停止出口萤石、氢氟酸出口减少一半以上。
萤石的主要成分是氟化钙,是“可用尽且不可再生”的资源。我国萤石储量为世界的1/2,探明可采储量仅为1/10,而产量却高达1/2。由于资源稀缺,国家从1999年开始采用萤石出口限额制度,但是萤石仍在大量出口。从1999年至2009年我国共出口萤石916万吨。期间出口氢氟酸78万吨,折合出口萤石179万吨。直接和变相出口的萤石累计达到1095万吨,约占我国主要萤石资源省份已探明储量的8.4%。为此氟化工“十二五规划”提出了出口结构优化的目标。
除了限制出口,政策还酝酿对萤石资源进行整合、加强对资源的控制,基本思路是将资源由国家控制,具体担任整合主角的是大型国企。由于萤石行业的情况与稀土类似,萤石相关政策出台可能将紧跟稀土,时间预计在2011年上半年。由于氟化工属于《监控化学品管理条例》中的第四类监控化学品,将来政策调整后,生产需施行许可证制度。
重点企业:巨化股份、三爱富、多氟多等。
【价值论剑】氟化工三剑客
氟化工三剑客之一:三爱富(600636)
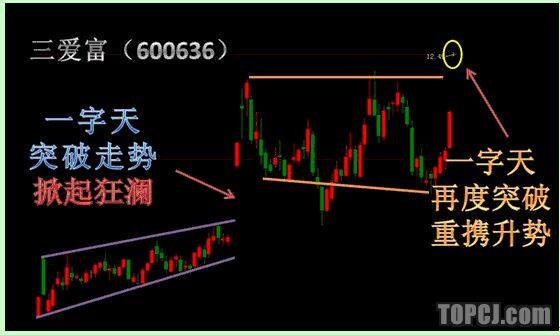
十二五规划利好氟化工行业,国内市场空间广阔。氟化工在“十二五”规划中将单列一个专项规划。规划拟进行强制性的资源整合,国土资源管理部门原则上不再受理新的萤石矿产的勘查、开采登记申请。并且未来将实现基本停止出口萤石、氢氟酸出口减少一半以上,控制国内萤石产量。我国目前有机氟材料人均消耗量是欧美国家的1/20,国内需求仍有较大空间。
CFC替代产品国内领先。公司CFC替代产品F152、F142、F32、F125、F27、F141、F113a等均占市场70%左右的市场份额。公司与世界制冷剂龙头企业杜邦公司有着长期的合作关系,公司未来将在制冷剂替代品上继续领跑国内。目前公司CFC替代品毛利率在30%左右。
短期内成本压力仍然较大。由于国内有机氟材料中低端市场竞争激烈,目前公司PTFE、氟橡胶产品盈利能力仍未有明显改善,PTFE毛利率在8%左右,氟橡胶毛利率在13%左右。
盈利预测及评级。我们预我们预计公司10年-12年归属母公司所有者净利润为6834万、8194万、9014万。每股收益为0.20元、0.24元、0.26元。目前公司股价对应10年市盈率为54倍、11年市盈率为45倍。可比公司巨化股份(600160)10年市盈率25倍,11年市盈率20倍,给予公司中性评级。(南京证券尹建辉李伟勋)
氟化工三剑客之二:巨化股份(600160)
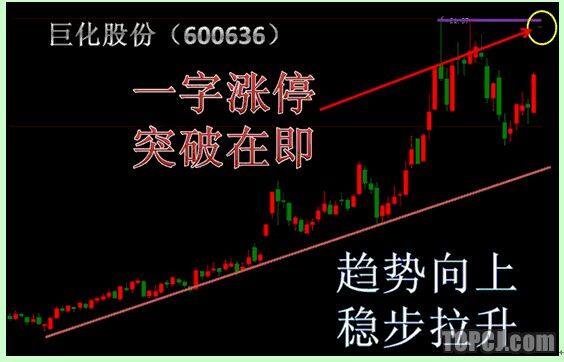
制冷剂景气,一体化优势独享行业发展机遇。09年下半年以来,家电、汽车热销的带动了制冷剂需求快速增长;而发达国家逐步关停制冷剂及配套的氯碱装置导致制冷剂原材料供应偏紧,价格上涨,影响了我国制冷剂企业的开工,在供需偏紧局面下我国制冷剂价格大幅上涨。公司具备完整的一体化产业链,装置开工率高,产品成本优势显著,能够充分分享此次制冷剂景气回升带来的机遇。
新建项目将巩固公司行业地位。公司公告将新建含氟聚合物、72kt/a新型氟致冷剂等项目。项目的实施有利于公司延伸氟化工产业链,促进产业升级,提高公司产品附加值,并在制冷剂更新换代进程中占得新机。
给予公司“增持”评级。公司受益制冷剂价格上涨,业绩大幅提升,鉴于氟化工景气有望延续,我们预计公司2010-2012年EPS分别为0.75元、0.84元和0.92元,给予“增持”评级。(东海证券袁舰波)
氟化工三剑客之三:氯碱化工(600618)
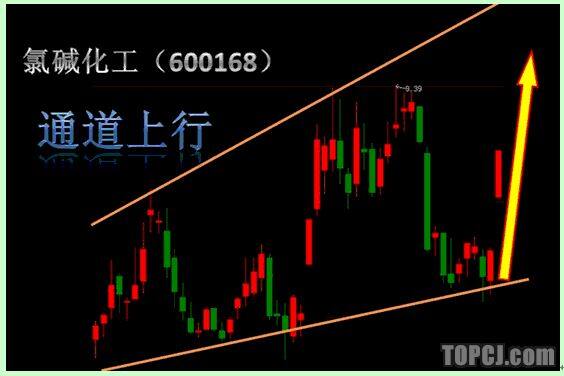
在行业内具备明显的规模优势,是国内最大的聚氯乙稀(PVC)和烧碱生产厂商;06年公司以国际市场为目标,实施主导产品烧碱、聚氯乙烯错位竞争战略,扩大产品出口,进一步加大主导产品向国际市场拓展的力度。
4万吨/年糊状树脂扩产项目于07年4月16日一次开车成功,新装置全年PPVC树脂产量达2.2万吨。目前公司特种树脂装置生产能力达到了12万吨/年,已成为华东地区最大的特种树脂供应商。
相关资讯>
最近更新>

商务部外贸发展事务局
指定国际展览公共信息服务平台

业务辐射
100个国家200个行业

200名专属展会顾问
一对一服务

行程安排
媲美优秀旅游公司





