
 央行3年来首次下调存款准备金率
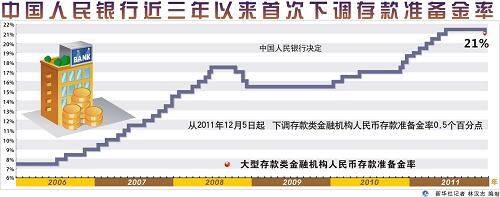
新华网北京11月30日电 (记者王宇、王培伟)中国人民银行11月30日晚间宣布,从2011年12月5日起,下调存款类金融机构人民币存款准备金率0.5个百分点。
这是央行三年来首次下调存款准备金率。经济学家认为,准备金率的下调将有助于在当前复杂形势下保持经济的平稳较快增长。
原因1:意在释放流动性
“央行宣布下调准备金率,主要是考虑到当前准备金率实际水平较高、外汇占款减少等导致了银行流动性偏紧,以致银行的信贷投放能力受到了制约。”交通银行首席经济学家连平指出,准备金率的下调有利于缓解银行流动性压力,促进货币信贷合理增长。
相关数据显示,自2010年起,为应对通胀压力,我国央行连续12次上调了存款准备金率,但一定程度上带来今年以来市场流动性普遍趋紧的局面。根据央行最新数据显示,10月末我国广义货币(M2)余额81.68万亿元,同比增长12.9%,狭义货币(M1)余额27.66万亿元,同比增长8.4%,货币供应量的同比增速均处于近年来的低点。
德意志银行首席经济学家马骏也认为,中国银行体系内的流动性与预期相比有所不足,这是迫使央行下调准备金率、增加流动性的直接原因。
此次调整后,大型金融机构存款准备金率为21%,中小型金融机构存款准备金率为17.5%。上调0.5个百分点后,可释放流动性4000多亿元。
原因2:传递稳增长信号
“在这样一个外需不稳、国内经济增速放缓、通胀压力趋弱的关键节点上,央行下调准备金率释放出稳增长的信号。”亚洲开发银行中国代表处高级经济学家庄健说。
相关数据显示,我国经济增速回落的风险正在加大。目前GDP增速从一季度的9.7%下滑到二季度的9.5%和三季度的9.1%。同时汇丰银行日前公布的11月中国制造业采购经理人指数(PMI)创出32个月以来最低,折射出中国经济下行风险正在加大。此外,由于欧洲主权债务危机向深度蔓延,我国第一大出口市场进入二战后经济最困难的时期。从9月份开始,我国出口已连续2个月负增长。
“在欧美经济动荡所造成的中国外汇占款减少、通胀水平下滑、人民币升值压力减弱、甚至民间借贷资金链风险加大的情况下,央行想抓住这一时机,下调一直处在高位的准备金率,同时达到释放流动性的效果。”复旦大学教授孙立坚认为。
就在央行宣布下调准备金率的同时,国家发展和改革委宣布,从12月1日起销售电价每千瓦时平均上调3分钱。居民用电价格暂不上调。
“央行下调准备金率、发改委上调电价,很显然这是一组政策组合拳。在通胀压力减弱、经济减缓的背景下,通过适度放松货币以推动生产要素价格改革,我国控通胀的政策基调已经悄然转向保增长。”中国海油能源经济研究院高级研究员管清友认为。
原因3:货币政策是否转向有待观察
对于此次下调是否意味着中国货币政策的转向,专家们普遍持谨慎态度。
“不能把央行下调准备金率理解为货币政策发生了方向性的变化。10月份的外汇占款减少导致银行体系流动性净流失,而财政收入大幅增加以及其先收后支的特点亦使部分银行出现存款的阶段性减少,因此央行下调准备金率,这只是流动性的对冲政策。”中央财经大学中国银行业研究中心主任郭田勇判断,考虑到物价尚在高位、结构调整、房地产调控等因素,政策仍需保持稳健。
庄健也认为,相比于此前趋紧的货币环境,此次下调只是货币政策进一步微调的体现,政策是否全面转向还有待观察。
瑞信亚太区首席经济师陶冬认为,目前国内准备金率指标偏高,准备金率的下调是技术性下调。以过去10年的平均货币指标看,中国货币环境正常化其实才刚刚开始。
存款准备金下调影响:
房地产行业是不是看到曙光
开发商资金压力有望缓解,但楼市深度调整大局不会变
昨天,央行三年来首次下调人民币存款准备金率的消息,对于当前最缺钱的房地产行业来说,这一调整显得格外重要。
对开发商的影响:有望缓解资金压力,但楼市衰退大局难改
南京大学经济学院博士生导师高波教授认为,“房地产行业已进入衰退期,接下来还有萧条期。贷币政策的微调,只不过会让调整的底部不那么深,调整时间不那么长,但大的格局是不会变的,”高波强调。
高波认为,和其他行业一样,存款准备金率的下调对房地产行业来说也是一个利好。这意味着银行放贷规模将会扩大,企业可以从银行获得更多的贷款,这对于资金链普遍紧张的房地产企业来说,确实是看到了一线希望。
但这一线希望并不会根本改变楼市大局。高波解释了三个原因,首先房地产市场的周期性没有变,楼市目前处于衰退期,接下来还有萧条期,才会再度复苏、繁荣。二来目前稳健的货币政策没有变。第三,目前房地产市场的调控政策也没有变。
对消费者的影响:贷款可能变容易,但很难刺激消费者购房
葛扬教授指出,今后货币政策微调,银行在个人房贷方面也会实施略微宽松的政策。明年,可能会有更多的银行降低首套房利率,缩短放贷时间等等,为老百姓买房提供更多的信贷支持。“存款准备金率毕竟不是利息的调整,对于购房人的消费心理影响并不会很大。”王 烨
相关资讯>
最近更新>

商务部外贸发展事务局
指定国际展览公共信息服务平台

业务辐射
100个国家200个行业

200名专属展会顾问
一对一服务

行程安排
媲美优秀旅游公司





